Configuración de producción
Antes de registrar producción hay que configurar, una sola vez, qué se fabrica y con qué receta, en qué centros de costo se acumulan los costos y cómo se reparten al cerrar el mes.
1. Productos y recetas
En General > Registro de Producción > Productos, cada producto que se fabrica tiene su ficha:
- Item Id: el artículo de inventario que se produce.
- Centro Costo Producción: el centro de costo del producto (por ejemplo 610 - Bloque de concreto 10×20×40). Ahí se acumulan la materia prima y los costos que el cierre le asigna.
- Cuenta Producción y Cuenta Materia Prima: las cuentas de producción terminada y de materia prima consumida que usan los comprobantes al aplicar.
- Bodega Producción y Bodega Materia Prima: las bodegas que se proponen en cada registro.
- Tipo de Salida Materia Prima: el tipo de salida de inventario del consumo.
- Item de Secundario e Item Secundario Adicional: si una corrida produce segunda o tercera calidad, los artículos en que entran.
- Cantidad Base: la cantidad de producto para la que está escrita la receta (por ejemplo 1,000 bloques).
En Componentes se escribe la receta: cada materia prima con la cantidad que lleva la Cantidad Base. Marque Cantidad Fija en los componentes que no cambian con la cantidad producida. Al registrar producción, el sistema calcula la materia prima en proporción: cantidad producida ÷ cantidad base × cantidad de la receta.
2. Estructura de cuentas
Se recomienda organizar las cuentas de costos de producción en dos grupos por cada proceso productivo:
| Grupo | Cuentas | Al final del grupo |
|---|---|---|
| Producción en proceso | Materia prima, insumos, mano de obra directa (MOD) y CIF aplicados. | La cuenta de Producción, que cancela el grupo al dar entrada al producto terminado. |
| Costos indirectos (CIF) | Los gastos indirectos de la planta (energía, agua, combustible, mantenimiento, mano de obra indirecta...). | La cuenta de CIF Aplicado, que cancela el grupo al trasladar los CIF a producción. |
Si la empresa tiene un solo proceso (por ejemplo bloques y adoquines), basta un grupo de cada uno. El traslado de los CIF conserva los centros de costo.
3. Centros de costo de producción
Además de los centros de costo de cada producto, se crean los de la planta y sus servicios (por ejemplo 500 Planta general, 510 Mezcladora, 520 Vibrocompactadora, 530 Mantenimiento). En cada uno se indica:
- Distribuye? y Distribuidor: si al cerrar el mes reparte sus costos y con qué distribuidor.
- Registra Actividad? y Tipo Actividad: si sus costos se reparten por actividad (por ejemplo horas máquina), que luego se registran en Registro de Actividades.
- Cuenta Producción, cuando corresponda.
El Tipo Personalizado (pestaña Clasificador) es solo una clasificación para reportes; no interviene en el cierre.
4. Distribuidores
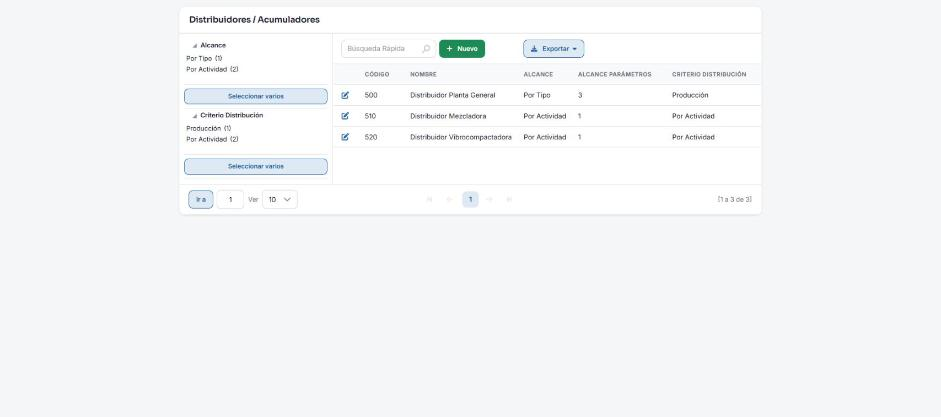
En Distribuidores / Acumuladores se define cómo reparte sus costos un centro de costo:
- Alcance: a qué centros de costo reparte. Por Tipo (los CC de un tipo), Por Actividad (los CC donde se registró esa actividad), Por Grupo, Clasificador o Seleccionados.
- Alcance Parámetros: depende del alcance; por ejemplo, con Por Tipo es el tipo de centro de costo y con Por Actividad el tipo de actividad.
- Criterio: en qué proporción. Todos Iguales, Producción (según lo producido), Por Actividad (según las horas o unidades registradas) o Por Peso.
5. Proceso de producción
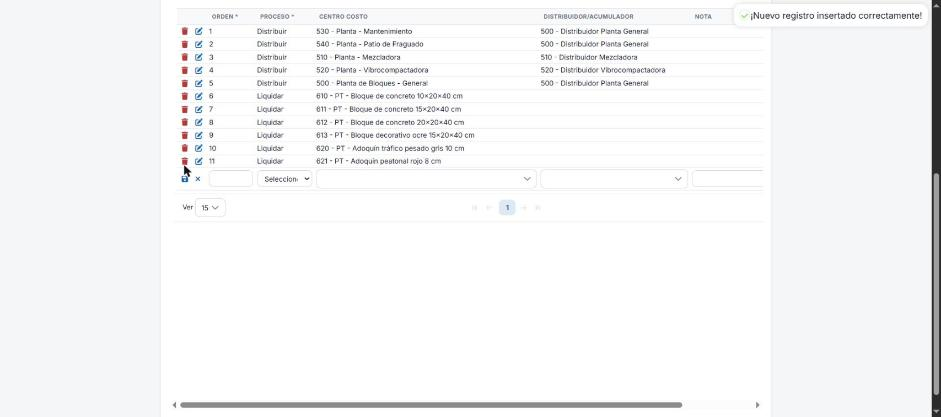
En Proceso de Producción se define el orden en que el cierre procesa los centros de costo: primero los que distribuyen (servicios y planta), cada uno con su distribuidor, y al final los de los productos, que se liquidan.
Actualizado: 2026-11-09